

谁能想到网上证劵杠杆,十一假期还没到,不少准备抢票的人先发现了一件事:高铁票怎么突然贵了?
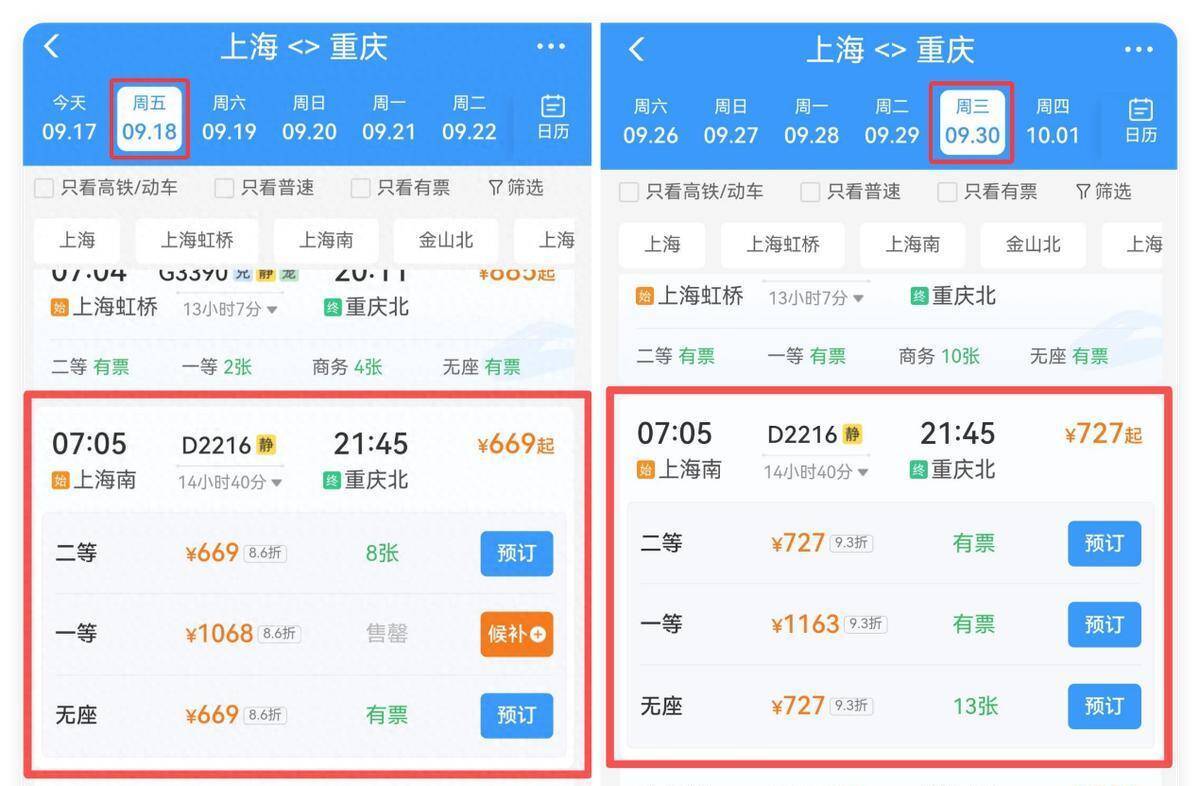
这两天有网友准备抢票,发现同一个车次,平时还是669元起,到了9月30日就变成727元起,一张票贵了58块。
评论区还有人说,动卧一张涨了190元,两个人出门多花380元。
事情闹上热搜,12306客服回应了:
高铁票价是灵活浮动的,并非涨价,节假日浮动属于正常现象。
问题恰恰就在这里:以前大家习惯的是一张票一个价,以后可能要习惯同一张票,不同时间不同价了。
这背后,其实是土地财政退潮后,一整套公共服务定价逻辑的变化。
你多掏的钱,藏在折扣里
把这套定价机制拆开看,现在的高铁票价有两个价。
一个叫公布票价,相当于吊牌价,是上限,一个叫执行票价,是你实际掏的钱,在吊牌价的基础上打折。
平时你买到的便宜票,其实都是折扣票。
比如说咱们刚刚提到的,上海南到重庆北的D2216,9月18日卖669元,页面上标着8.6折,假期里同车次卖727元,标的是9.3折。
吊牌价一分没动,变化全在折扣上:从8.6折收窄到9.3折,你多掏58块。
所以12306说并非涨价,在机制上是成立的:公布票价没调,变化落在折扣力度上。
可对你的钱包来说,贵出来的几十块钱也是实打实的。
这套挂高吊牌价、再按客流打折的玩法,铁路部门管它叫"有升有降的市场化票价机制"。
京沪高铁,今年5月就演过一遍
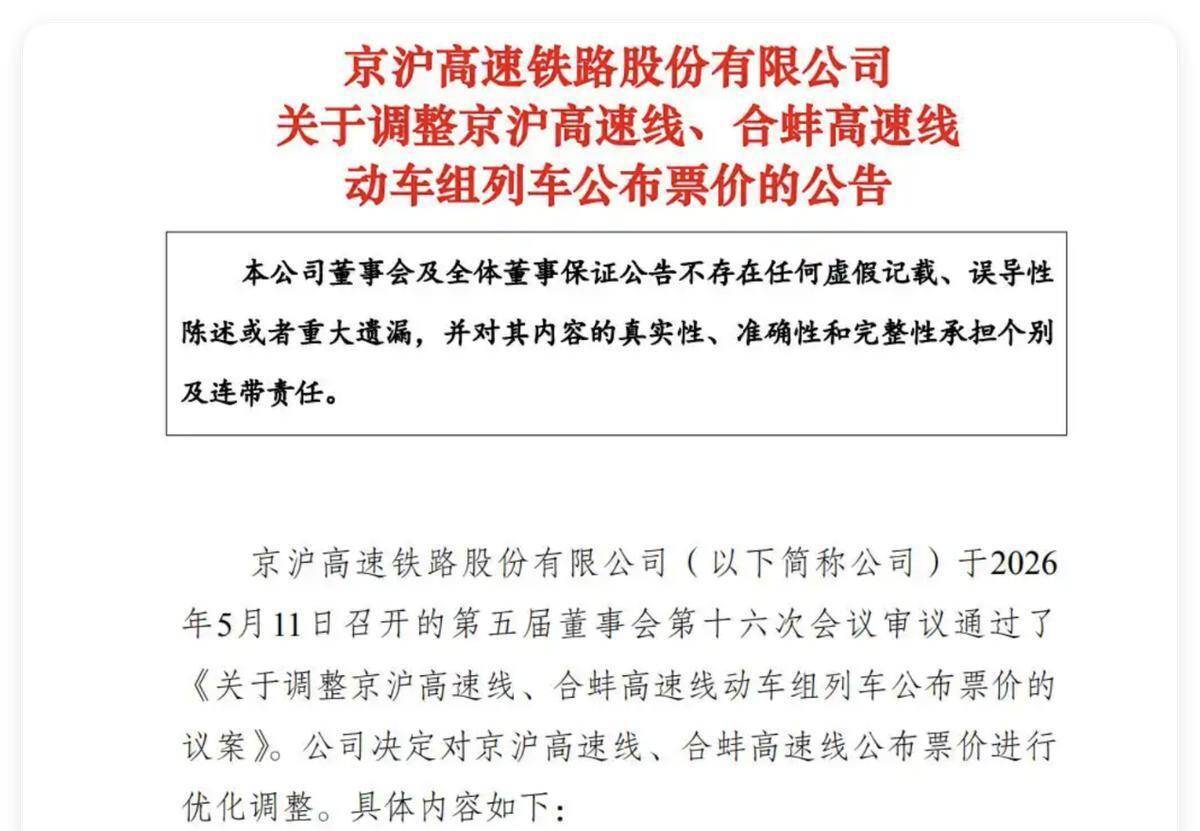
今年5月11日,京沪高铁公司发公告,5月26日起京沪、合蚌高铁的公布票价上浮20%。
北京南到上海虹桥的二等座,公布票价从662元涨到795元,上限直接抬高一百多块。
当时舆论也炸过一波,公司的说法是:执行票价暂时不变。
先把天花板抬上去,执行价原地不动,等大家习惯了,再一点点收窄折扣。
这次十一的票价争议,可能是这套打法的第一次大规模亮相。
2011年京沪高铁开通,二等座固定555元,一口价卖了快十年。
2020年底改成浮动票价,498到598元之间浮动。2024年6月,浮动区间扩到最低5.5折、最高上浮20%。
十年时间,高铁票价从全国统一一口价,变成了一条上下浮动的活价格。
定价的底层逻辑,已经彻底换了。
为什么偏偏现在越来越明显?
问题来了,为什么偏偏是这几年,定价逻辑加速切换?
这里就要谈一个更大的背景:过去二十年,中国人在公共服务上享受到的低价,本质上是一个特定发展阶段的产物:
城镇化高速推进,土地快速升值,卖地收入充裕,政府有能力也有动力压低公共服务价格来吸引人口和产业。
这套模式运转得很好,但它有一个前提:房子要卖得掉,地要卖得出去。
但现在这个环境已经变了。
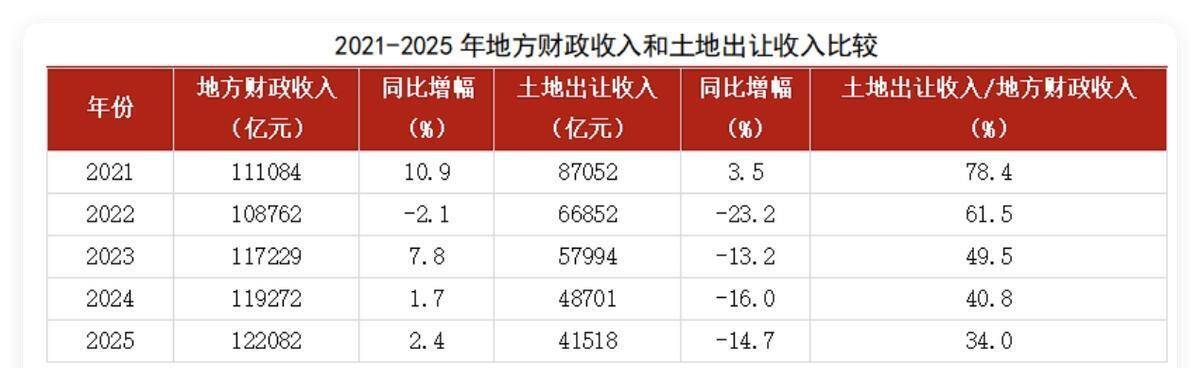
2021年,全国地方卖地收入8.7万亿,历史大顶。
2025年,这个数字掉到4.15万亿,连续四年两位数下滑。
今年上半年土地出让收入9778亿,同比跌了31.5%,是近年最深的单期降幅。
四年少了4.6万亿,什么概念呢?国铁集团背了这么多年债,总负债也就6.25万亿。
过去咱们享受的便宜的水电气、便宜的地铁票、十年不涨的高铁票,背后有相当一部分是财政在贴钱。
现在土地财政退潮了,补贴的源头在收缩,公共服务就只能慢慢回归市场价格。
再看看国铁自己的账本,今年上半年,国铁集团总资产首次突破10万亿,但总负债6.25万亿,负债率61.83%。
上半年净利润多少?18.5亿。
6.25万亿的负债,18.5亿的利润。这种账本结构下,让票价围着客流和成本浮动,几乎是必然的选择。
过去地方财政相对宽裕时,可以更多考虑把服务做出来,现在收入增长放慢,就必须越来越考虑这个项目能不能持续运营。
所以我判断,未来几年有一个趋势会越来越明显:非基本、可选择、有替代方案的公共服务,会更接近市场价格。
高铁比普通列车舒适、速度快,还要和飞机、公路竞争,本身就属于这一类。
当然,学生、儿童、残疾军人这些群体还能折上折,最低4折,普速列车也还在开,兜底的选择没有消失。
市场化更可能首先发生在高品质、差异化、可替代的服务上,而且浮动定价在国际上本来就是常态,日本新干线、欧洲高铁的热门时段也一样调价。
一个时代正在过去:房子好卖、土地值钱时,一部分公共服务成本可以被别的收入覆盖,
土地财政退潮之后,价格最终还是要越来越真实地反映成本、供求和效率。
以后我们可能会越来越习惯一件事网上证劵杠杆,真正的基本公共服务继续兜底,而那些追求速度、品质和稀缺时段的服务,价格会越来越接近它真实的市场价值。
文章为作者独立观点,不代表联华证券炒股公司_正规杠杆炒股平台_实盘股票杠杆平台观点


